 全国服务热线:
现金放银行和换成数字货币到底有啥区别?普通人最该看明白的几件事
我在银行柜面干了十五年,从每天数一沓沓百元钞,到现在一整天见不到几张现金。数字货币和现金存款这俩东西,很多人觉得差不多,实际差别不小。
现金存款这块,你跑一趟银行柜台存进去,利率跟着央行走,现在一年期大额存单也就1.5%上下。钱躺在账户里安稳数字货币和现金存款,但别指望它跑赢物价。上个月我帮一位七十多岁的阿姨续了一笔十万定期,她翻来覆去就一句:"放在我手里踏实。"这种踏实感,是任何数字资产替代不了的。
数字人民币试点已经铺到二十多个城市。我亲眼看见隔壁早餐铺的老板娘,顾客付完账钱实时进她钱包,她再也不用关店后专门跑银行存那几百块零钱。流通环节少了,商户那边手续费几乎归零,对小本生意确实是实打实的减负。
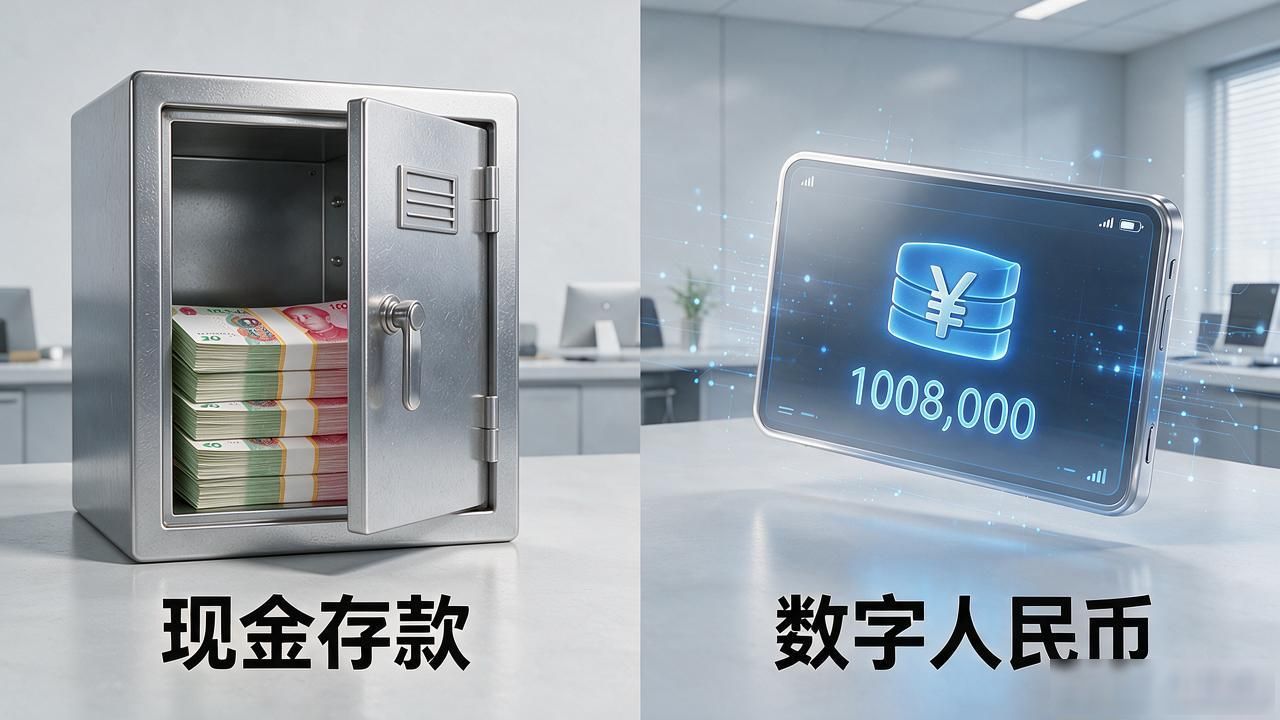
真正拉开差距的是使用场景和资金归属。现金存款受存款保险保护,五万以内就算银行倒了也兜底;数字人民币目前不计付利息,你放在钱包里就是零收益。它更像口袋里的零花钱,而不是保险柜里的家底。日常买菜、打车、交水电费用它利索,攒一笔钱想生息现金放银行和换成数字货币到底有啥区别?普通人最该看明白的几件事,还是得存银行。
我自己日常消费留几千块数字人民币,工资和积蓄老老实实买定存。别把全部身家押在任何单一形式上,分散存放永远是普通家庭最朴素的理财逻辑。
你平时花现金多还是扫码多?你的钱主要放在哪儿?
手机:13999999999
电话:010-999999
邮箱:admin@mail.com
地址:XXXXXXXXXXX
