 全国服务热线:
央行数字货币怎么赚钱?四种盈利路径一次说清
很多人以为央行数字货币就是"电子版人民币",央行靠铸币税白赚钱。实际上这套体系的盈利结构远比印钞复杂,利差、清算、数据、生态四个层面各有一门生意,缺一不可。
最基础的利润来自利差。商业银行发行DCEP必须向央行缴足准备金央行数字货币怎么赚钱?四种盈利路径一次说清,这笔资金在央行账户上长期沉淀。央行用这笔钱购买国债、投放再贷款,赚的是准备金利率与资金投放利率之间的差。跟传统银行吃利差一个道理,只不过央行是批发商,商业银行是零售商,价差被两级体系撑开了。
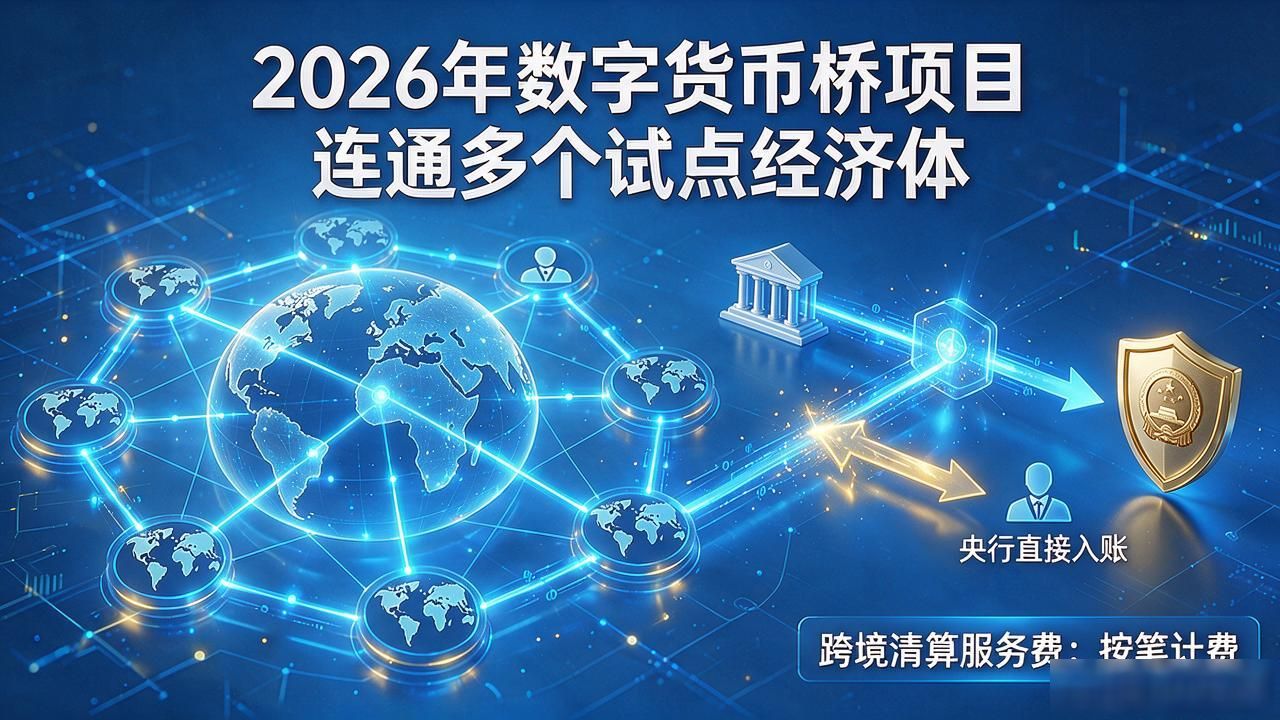
交易清算费是第二块收入。每笔支付背后都有清算节点在运转,跨境场景尤其突出。2026年数字货币桥项目已连通多个试点经济体,央行向参与机构收取跨境清算服务费,按笔计费。过去这笔钱被中间行层层截留,现在直接回到央行账上,利润率远高于国内零售清算。
数据增值是隐形金矿。数字货币每笔交易都留有完整链上记录,央行脱敏后可向合规风控机构输出交易图谱分析接口,按调用次数收费。卖的不是原始数据,而是"确定性"——反洗钱、反逃税的精准识别能力,下游机构愿意为此付高价央行数字货币盈利模式,且粘性极强。
生态抽成是长线逻辑。央行联合商业银行和商户平台推广DCEP时,会收取场景接入费与年度技术维护费,类似银联早期收单模式但层级更上游。商户每多接入一个支付入口,就对应一笔稳定年费,用户规模越大,这笔现金流越厚实,且几乎无边际成本。
手机:13999999999
电话:010-999999
邮箱:admin@mail.com
地址:XXXXXXXXXXX
